Приём онлайн-оплаты на сайте: как подключить и что учесть
Кнопка «Оплатить» на странице — это верхушка. Под ней договор с банком или платёжным сервисом, зарегистрированная касса, которая формирует чек, и правила, за нарушение которых штрафуют.
Хорошая новость: сегодня весь этот набор собирается за несколько дней и не требует программиста на постоянной основе. Плохая — способов подключения несколько, и разница между ними на дистанции измеряется в процентах от оборота.
Ниже — что именно нужно, чем отличаются варианты, сколько это стоит и где обычно теряются платежи, которые клиент уже готов был совершить.
Что нужно, чтобы принимать деньги на сайте
Три обязательных элемента, без любого из них приём оплаты либо невозможен, либо незаконен.
- Юридический статус. ИП, ООО или самозанятость. Принимать оплату за услуги на личную карту физлица нельзя: это и налоговые вопросы, и блокировки по банковскому контролю.
- Канал приёма платежей. Интернет-эквайринг от банка, платёжный агрегатор или платёжные ссылки — три разных способа получить деньги от покупателя.
- Выдача чека. При расчётах с физическими лицами продавец обязан сформировать и передать покупателю кассовый чек. Для интернет-продаж это облачная касса или касса в составе сервиса.
Отдельно стоит вопрос юридической обвязки страницы: оферта, политика обработки персональных данных, согласие на обработку и реквизиты продавца. Без них подключение не пройдёт модерацию у платёжного сервиса — требования собраны в материале про правовые требования к лендингу.
Три способа подключить оплату
Выбор между ними — это выбор между скоростью, ценой и объёмом технической работы.
- Платёжный агрегатор. Один договор, готовая интеграция, облачная касса внутри. Подключение занимает дни, комиссия выше, зато не нужно отдельно регистрировать кассу и настраивать её обмен с сайтом.
- Прямой эквайринг в банке. Договор с банком, где у вас расчётный счёт. Комиссия ниже, особенно при обороте, но кассу подключаете сами и интеграцию делает разработчик.
- Платёжные ссылки и кнопки. Сервис генерирует ссылку или QR-код на конкретную сумму, вы отправляете её клиенту. Технической интеграции нет вовсе — подходит для старта и для услуг с индивидуальной ценой.
Для лендинга с одним продуктом и фиксированной ценой платёжной ссылки часто достаточно на первые месяцы. Начинать с самого простого варианта разумно: он даёт понять реальный объём платежей, прежде чем вкладываться в интеграцию.
| Критерий | Агрегатор | Эквайринг банка | Платёжная ссылка |
|---|---|---|---|
| Срок подключения | 2–5 дней | 1–3 недели | В тот же день |
| Комиссия | Выше | Ниже | Средняя |
| Нужен разработчик | Немного | Да | Нет |
| Касса | Входит в сервис | Подключать отдельно | Входит в сервис |
| Кому подходит | Магазинам | Обороту от 1 млн | Старту и услугам |
Онлайн-касса и чек: что требует закон
При расчётах с физическими лицами продавец обязан применять контрольно-кассовую технику и передавать покупателю чек. Для интернет-оплаты чек направляют в электронном виде — на почту или телефон, указанные при заказе.
Физическую кассу в офис ставить не нужно: для онлайн-продаж используют облачное решение. Касса арендуется у сервиса, регистрируется в налоговой и формирует чеки автоматически, когда приходит оплата.
- Чек формируется в момент расчёта. Не «когда дойдут руки»: задержка — это нарушение, за которое предусмотрен штраф.
- Нужны контакты покупателя. Поэтому в форме оплаты обязательно есть поле для e-mail или телефона — чек некуда отправить без них.
- Два чека при предоплате. Если клиент вносит аванс, а услуга оказывается позже, чеков будет два: на предоплату и на зачёт.
- Агрегатор берёт это на себя. В большинстве платёжных сервисов касса включена в тариф, и отдельно её настраивать не приходится.
Как быть самозанятым и малому ИП
Самозанятым проще всего: касса им не нужна, чек формируется в приложении «Мой налог» и отправляется клиенту ссылкой. Это законный способ принимать оплату за услуги, и он же самый дешёвый.
Ограничение известное — лимит годового дохода и запрет на перепродажу чужих товаров. Пока вы продаёте свои услуги или изделия и укладываетесь в лимит, режим подходит.
- Приём по реквизитам или ссылке. Многие банки дают самозанятым платёжную ссылку или QR-код прямо в мобильном приложении.
- Чек — вручную или автоматически. Часть сервисов умеет формировать чек в «Моём налоге» за вас по данным платежа.
- Договор-оферта на сайте. Нужен так же, как и компаниям: он определяет, за что именно платит клиент.
- Переход на ИП по мере роста. Когда платежей становится много или нужен эквайринг с картами, статус меняют — это обычный порядок, а не признак проблем.
Для ИП на упрощённой системе схема стандартная: расчётный счёт, эквайринг или агрегатор, облачная касса. Отличие от компании — только в документах для подключения, требования к самой странице те же.
Какие способы оплаты добавить
Чем больше способов, тем ниже шанс, что клиент упрётся в отсутствие привычного. Но добавлять всё подряд тоже не стоит: каждый способ — это строка в интерфейсе и лишний выбор.
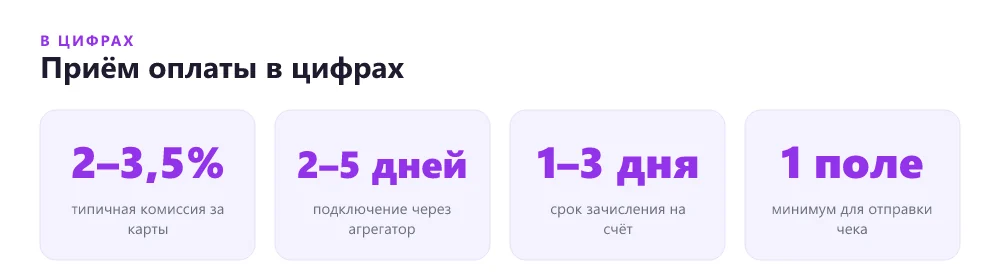
- Банковские карты. База, без которой не обойтись. Комиссия обычно 2–3,5% в зависимости от оборота и ниши.
- СБП по QR-коду. Оплата через Систему быстрых платежей заметно дешевле карточной комиссии, деньги приходят почти мгновенно. Всё чаще становится основным способом.
- Оплата по счёту. Для корпоративных клиентов: кнопка «Выставить счёт» на странице снимает необходимость переписки.
- Рассрочка и оплата частями. Имеет смысл при среднем чеке от нескольких десятков тысяч рублей. Комиссия выше, но и отказов из-за цены меньше.
Комиссии и что на них влияет
Комиссия — не фиксированная величина. Банк смотрит на оборот, тематику бизнеса, средний чек и долю возвратов, и ставка обсуждается, особенно при заметных суммах.
- Оборот. Чем больше платежей проходит через сервис, тем ниже ставка. Это первый аргумент на переговорах.
- Ниша. Для тематик с высокой долей возвратов и споров ставка выше, а модерация строже.
- Способ оплаты. СБП стоит дешевле карт, рассрочка — заметно дороже обычного эквайринга.
- Скорость зачисления. Некоторые сервисы предлагают ускоренные выплаты за дополнительный процент. Считайте, нужна ли вам эта скорость.
Комиссию важно заложить в цену заранее, а не обнаружить в отчёте. При марже 15% ставка в 3% съедает пятую часть прибыли — это ровно тот расчёт, который делается в юнит-экономике для малого бизнеса.
Как встроить оплату в лендинг
На уровне страницы есть три сценария, и они различаются тем, где клиент вводит данные карты.
- Переход на страницу платёжного сервиса. Самый простой и безопасный путь: вы передаёте сумму, всё остальное происходит на стороне сервиса. Данные карты через ваш сайт не проходят.
- Встроенная форма во фрейме. Клиент не покидает страницу, но поля принадлежат платёжному сервису. Компромисс между удобством и безопасностью.
- Собственная форма приёма карт. Требует прохождения отраслевой сертификации по защите платёжных данных. Для лендинга это избыточно и почти никогда не оправдано.
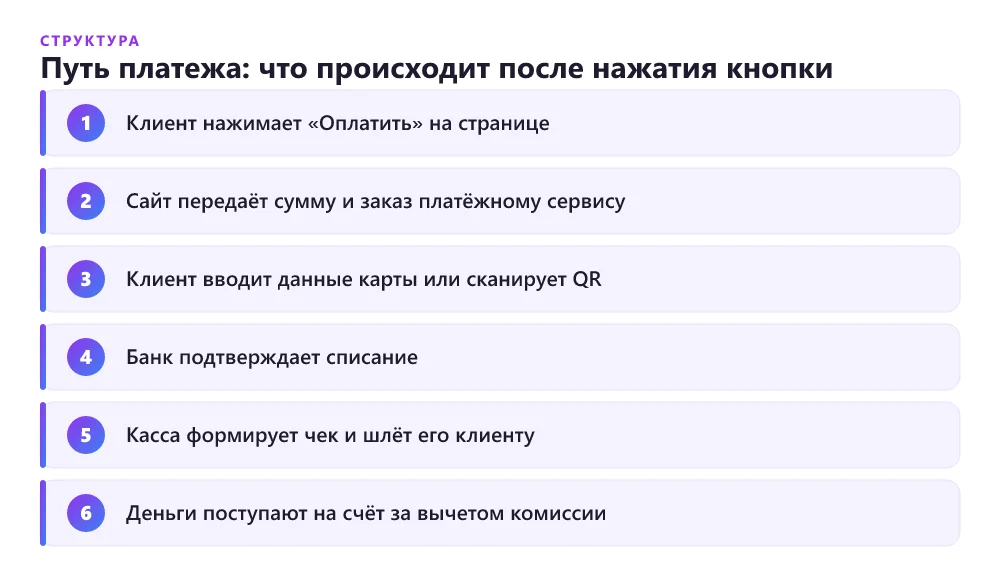
Для подавляющего большинства проектов подходит первый вариант. Технически кнопка передаёт сервису сумму, номер заказа и контакты покупателя, а обратно приходит уведомление об успешной оплате, которое сайт фиксирует. Как эта связка встраивается в общую схему обмена данными, описано в статье про интеграции лендинга с CRM, аналитикой и оплатой.
Безопасность и персональные данные
Главное правило простое: не храните у себя данные банковских карт. Если карточные поля отображает платёжный сервис, вся ответственность за их защиту лежит на нём, и это именно та схема, которую стоит выбирать.
- Только HTTPS. Сертификат обязателен, без него платёжные сервисы просто не подключат сайт. Как его получить, описано в материале про хостинг и домен для лендинга.
- Минимум данных в форме. Собирайте только то, что нужно для сделки и чека: имя, контакт, состав заказа.
- Согласие на обработку. Галочка с ссылкой на политику — не формальность, а требование законодательства о персональных данных.
- Доступы под контролем. Личный кабинет платёжного сервиса — это доступ к деньгам. Отдельный пароль, двухфакторная аутентификация, никаких общих учёток в переписке.
Платёжный сервис проверяет ваш сайт внимательнее, чем большинство клиентов: нет оферты и контактов — не будет и договора.
Подписки и регулярные платежи
Если продукт продаётся помесячно — клуб, сервис, сопровождение, — разовой кнопки мало. Нужен режим, при котором с карты клиента списывается плата по расписанию без повторного ввода реквизитов.
Технически это делается через сохранение платёжного токена на стороне сервиса: сами номера карт вы по-прежнему не храните. Первый платёж клиент подтверждает вручную, последующие проходят автоматически.
- Явное согласие на списания. Клиент должен видеть, какая сумма и с какой периодичностью будет списываться. Мелкий шрифт здесь оборачивается спорами и возвратами.
- Простая отмена. Отписка в один-два клика из личного кабинета или по ссылке в письме. Спрятанная отмена гарантированно приводит к оспариванию платежа через банк.
- Напоминание перед списанием. Письмо за день-два до очередного платежа заметно снижает число возвратов и жалоб.
- Обработка неудачных списаний. На карте может не оказаться денег. Нужна логика повторных попыток и уведомление клиенту, иначе подписки будут молча отваливаться.
Поддержку подписок стоит уточнять до выбора сервиса: она есть не везде и не во всех тарифах. Для писем-напоминаний удобно использовать ту же систему рассылок, что и для welcome-цепочки после заявки.
Как брать оплату за услуги, а не за товар
С товаром всё просто: цена известна, кнопка ведёт на оплату. С услугами сложнее — стоимость часто считается после обсуждения, а работа делится на этапы.
- Предоплата фиксированной частью. Распространённая схема — аванс 30–50% при старте и остаток по завершении. На странице это кнопка оплаты аванса, а не полной суммы.
- Оплата по этапам. Для длинных проектов удобнее разбивать платежи по вехам: каждый этап закрывается отдельным счётом и актом.
- Счёт для юрлиц. Компании платят по безналу, поэтому кнопка «Выставить счёт» на странице нужна не меньше, чем оплата картой.
- Пакетные предложения. Фиксированные пакеты с понятной ценой продаются онлайн лучше индивидуального расчёта: клиент может оплатить сразу, без переписки.
Чем раньше клиент видит цену, тем выше шанс, что он дойдёт до оплаты. Страница без цифр отправляет человека в переписку, а там теряется значительная часть тех, кто был готов купить. Порядок расчётов и документы, которыми он закрывается, подробно разобраны в материале про договор и оплату подрядчику.
Что показать рядом с кнопкой оплаты
Момент оплаты — самая тревожная точка на странице. Человек расстаётся с деньгами и в этот момент перепроверяет, кому именно платит.
- Название и реквизиты продавца. Клиент увидит их в выписке. Если в банковском приложении появится незнакомое ИП, вероятность спора вырастает.
- Что именно входит в сумму. Короткий состав заказа рядом с кнопкой, а не в отдельном разделе.
- Условия возврата одной строкой. «Вернём деньги в течение 14 дней, если услуга не оказана» снимает больше возражений, чем абзац юридического текста.
- Логотипы платёжных систем. Привычные значки карт и СБП работают как сигнал, что оплата проходит стандартным способом.
- Контакт для связи. Телефон или мессенджер рядом с оплатой: если что-то пойдёт не так, клиент напишет вам, а не в банк.
Тот же набор сигналов работает и на других участках страницы — как это устроено, разобрано в материале про доверие и социальные доказательства на лендинге.
Возвраты, отмены и споры
Возврат денег — штатная часть работы, а не чрезвычайная ситуация. Порядок стоит продумать до первого платежа, а не в момент, когда клиент уже недоволен.
- Опишите условия возврата в оферте. Сроки, основания, способ. Это снимает большую часть конфликтов на этапе разговора.
- Возвращайте тем же способом. Оплата картой возвращается на ту же карту — это стандартное правило платёжных систем.
- Помните про комиссию. При возврате комиссия сервиса, как правило, не возвращается: фактически вы теряете её из прибыли.
- Реагируйте на споры быстро. Если клиент оспаривает платёж через банк, у продавца есть ограниченный срок на предоставление документов. Переписка и чек — главные аргументы.
Высокая доля возвратов ухудшает условия эквайринга и может привести к отключению. Поэтому честное описание продукта на странице — не только вопрос этики, но и вопрос стоимости приёма платежей.
Где теряются платежи
По наблюдениям за живыми проектами, технических сбоев в оплате меньше, чем потерь из-за интерфейса. Клиент уже достал карту — и всё равно уходит.
- Неожиданная сумма. На странице одна цифра, в форме оплаты другая — из-за доставки или комиссии. Это главная причина брошенных платежей.
- Лишние поля. Адрес, отчество, дата рождения, когда для сделки достаточно имени и телефона. Каждое поле — шанс передумать.
- Обязательная регистрация. Требование завести аккаунт перед оплатой отсекает часть покупателей без всякой пользы для продавца.
- Нет понятного подтверждения. После оплаты человек должен увидеть, что произошло и что будет дальше. Пустая страница вызывает тревогу и звонок в поддержку.
- Медленная загрузка. Платёжная форма, которая думает пять секунд, теряет часть клиентов — здесь работают те же правила, что и для скорости загрузки лендинга.
Устройство самой формы подчиняется общим принципам, разобранным в материале про дизайн формы заявки: минимум полей, понятные подписи, видимая кнопка, состояние загрузки.
Отдельного внимания заслуживает неуспешная оплата. Банк отклоняет платежи регулярно — из-за лимитов, подозрения на мошенничество или просто сбоя. Если в этот момент клиент видит сухое «Ошибка», сделка чаще всего заканчивается.
Рабочий сценарий другой: объяснить, что деньги не списаны, предложить попробовать другой способ и дать контакт, по которому можно написать. Это возвращает часть платежей, которые иначе были бы потеряны навсегда, — и стоит одной дополнительной страницы.
Что считать после запуска оплаты
Оплата превращает лендинг из генератора заявок в источник денег, и метрики меняются. Считать надо не конверсию в клик по кнопке, а долю доведённых до конца платежей.
- Доля успешных платежей. Сколько из начатых оплат завершились. Резкое падение — сигнал технической проблемы, а не сезонности.
- Средний чек. База для расчёта окупаемости рекламы и для решения о рассрочке.
- Причины отказов. Платёжный сервис показывает коды: недостаточно средств, отказ банка, истёкшая карта. Это разные проблемы с разными решениями.
- Путь до оплаты. На каком шаге чаще всего уходят. Без этого улучшения превращаются в угадывание.
Настройка целей и событий на платёж — обязательная часть запуска, иначе рекламные кампании оптимизируются на заявки вместо денег. Как связать эти данные, показано в разборе A/B-тестов и аналитики лендинга.
Как выбрать вариант под свою задачу
Решение зависит не от размера бизнеса, а от того, что вы продаёте и как часто.
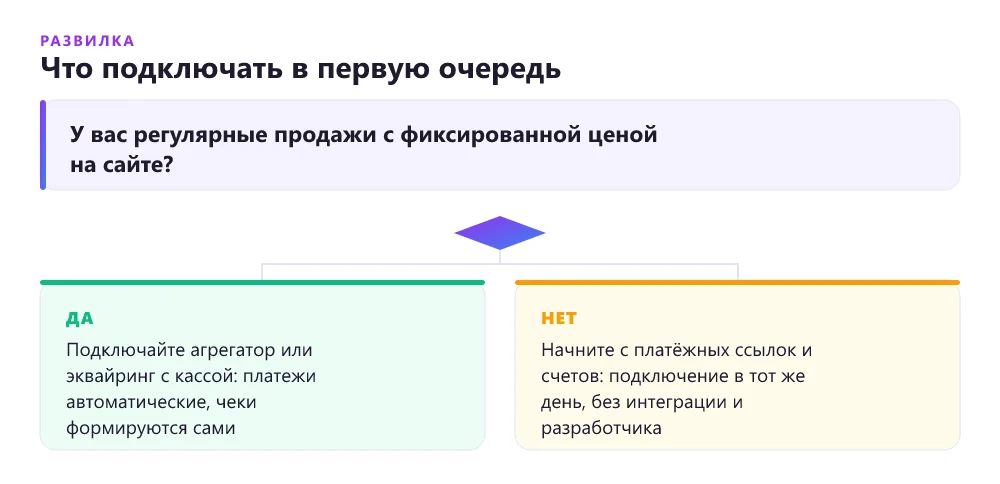
Ошибкой будет сразу заказывать сложную интеграцию «на вырост». Пока поток платежей неизвестен, любая автоматизация — это расходы без обоснования. Вопрос о выборе технологической основы сайта, если продаж много, разбирается отдельно: как выбрать CMS для сайта.
Сроки и стоимость подключения
- Платёжные ссылки — день, 0 ₽ за подключение. Только комиссия с платежей. Разработчик не нужен.
- Агрегатор — 2–5 дней. Анкета, проверка сайта, тестовый платёж. Интеграция готовой кнопки — несколько часов работы.
- Эквайринг банка — 1–3 недели. Дольше из-за проверки документов и отдельной регистрации кассы, зато ставка ниже.
- Работа разработчика — 5 000–30 000 ₽. Зависит от того, нужно ли передавать состав заказа, считать доставку и вести статусы.
Самая долгая часть — не техника, а модерация: платёжные сервисы проверяют, что сайт соответствует заявленной деятельности, а на странице есть описание товара, цена, условия доставки и возврата. Именно на этом этапе проекты чаще всего застревают.
Если страницы под оплату ещё нет, соберите её в FreeTeams: нейросеть предложит структуру, а команда сверстает лендинг с формой, интеграцией платежей и корректной юридической обвязкой.
Порядок действий
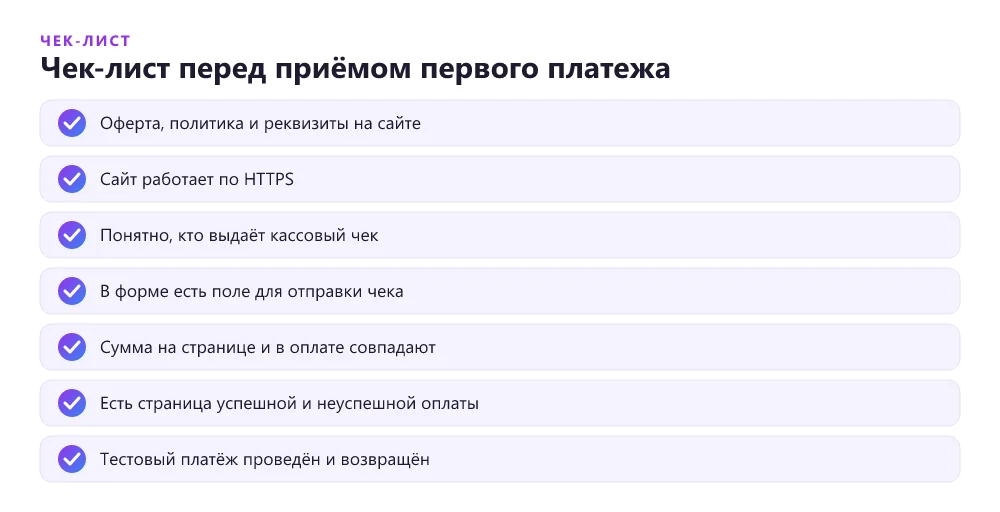
- Шаг 1. Определитесь со статусом: самозанятость для разовых услуг, ИП или компания для регулярных продаж.
- Шаг 2. Подготовьте страницу к модерации: оферта, политика, реквизиты, понятное описание товара с ценой.
- Шаг 3. Выберите канал приёма: ссылка для старта, агрегатор для регулярных продаж, эквайринг банка при большом обороте.
- Шаг 4. Закройте вопрос чека: уточните, кто его формирует, и проверьте, что он доходит до покупателя.
- Шаг 5. Проведите тестовый платёж и возврат, проверьте страницы успеха и ошибки, настройте события в аналитике.
Пять шагов занимают от одного дня до пары недель — в зависимости от выбранного пути. Тестовый платёж с последующим возвратом обязателен: это единственный способ убедиться, что деньги действительно доходят, а чек приходит покупателю.
Частые вопросы
Можно ли принимать оплату на карту физлица?
Нет. Для расчётов с клиентами нужен статус самозанятого, ИП или компании: приём на личную карту создаёт налоговые риски и приводит к блокировкам по банковскому контролю.
Нужна ли онлайн-касса для приёма оплаты на сайте?
Да, при расчётах с физлицами продавец обязан выдать чек. Для интернет-продаж используют облачную кассу, а в большинстве платёжных агрегаторов она уже включена в тариф.
Какая комиссия за приём оплаты картой?
Обычно 2–3,5% от суммы платежа — точная ставка зависит от оборота, ниши и среднего чека. Оплата через СБП по QR-коду обходится бизнесу дешевле.
Сколько времени занимает подключение оплаты?
Платёжная ссылка — в тот же день, агрегатор — 2–5 дней, прямой эквайринг в банке — от одной до трёх недель с учётом регистрации кассы.
Как самозанятому принимать оплату на сайте?
Через платёжную ссылку или QR-код от банка, а чек формировать в приложении «Мой налог» и отправлять клиенту. Отдельная касса самозанятым не нужна.
Читайте также
- Процесс работы
Поддержка сайта после запуска: что входит и сколько стоит
Сайт после запуска требует продлений, бэкапов, обновлений и правок контента. Что входит в поддержку, какие форматы бывают и как не остаться без доступов.
19.09.2026·16 мин
- Процесс работы
Как выстроить отдел продаж с нуля в небольшой компании
Отдел продаж начинается не с найма, а с описанного процесса: путь сделки, скрипт, CRM и один понятный показатель. Как собрать его из одного менеджера.
18.09.2026·16 мин
- Процесс работы
Подбор команды в небольшой компании: кого брать первым
В маленькой компании каждый найм виден сразу: нанимают под задачу, а не под должность. Как понять, кто нужен первым, где искать и как проверить в деле.
18.09.2026·16 мин
- Процесс работы
Как нанять фрилансера: поиск, отбор и тестовое задание
Наём фрилансера — это отсев: внятная задача, короткий шорт-лист, оплачиваемый тест и созвон. Разбираем каждый шаг, красные флаги и условия оплаты.
17.09.2026·15 мин